



美联储“不讲话了”!德银:静默期往往伴随政策转折点
美联储官员在6月议息会议后集体"噤声",引发市场高度关注。德意志银行最新研究指出,此轮发言日历异常清淡,历史上类似的沉默期往往出现在货币政策转折节点前后,投资者需保持警惕。
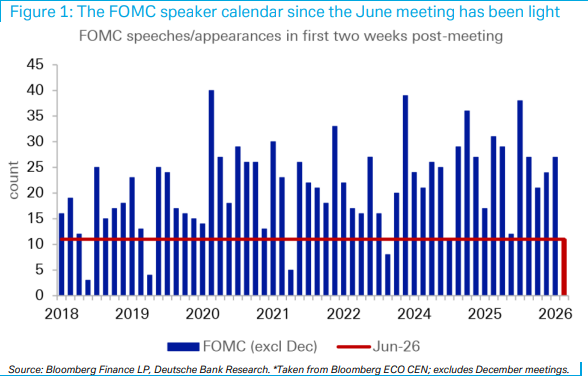
德银固定收益策略团队在6月30日发布的报告中指出,自6月议息会议结束后的两周内,FOMC成员的公开讲话及媒体露面次数明显偏少,按历史标准衡量处于低位,尽管仍在历史区间之内。德银策略师Matthew Raskin等人认为,这一现象可能预示着美联储正在推进某种程度的沟通方式收紧。
值得注意的是,此前历史上发言数量同样稀少的时期,恰好集中在政策明显转向的关键节点——包括2019年7月、2022年1月以及2023年7月——彼时美联储可能正寻求对外传递更为统一、受控的政策信号。这一规律令市场对当前美联储政策走向的不确定性进一步上升。
历史数据:沉默往往先于转折
现任美联储主席沃什自上任以来已对美联储对外沟通方式作出若干调整。在最近一次新闻发布会上,沃什刻意回避前瞻性指引,并对超出已发布声明范围的政策解读保持克制,不愿就委员会的决策思路作出额外阐释。与此同时,沃什在6月会议上宣布成立五个美联储工作组,其中首个聚焦的正是对外沟通机制。
德银策略团队通过彭博经济日历,统计了历次FOMC议息会议结束后两周内官员的讲话及媒体露面次数,并以此作为沟通密度的代理指标。为排除季节性干扰,统计中剔除了12月会议后的数据——该时段历来因节假日因素而发言稀少。
数据显示,当前这一轮会后发言数量确实偏低,但尚未突破历史最低值。三个历史可比时期:2019年7月(美联储随后开启降息周期)、2022年1月(美联储随后转向激进加息)以及2023年7月(加息周期接近尾声)。上述三个时期的共同特征是,美联储彼时均面临重大政策方向抉择,并倾向于在公开场合保持更为统一的口径。
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。





