



期铝跌至三个月最低,预期海湾地区供应前景将改善【6月22日LME收盘】
6月23日(周二),伦敦金属交易所(LME)铝价跌至近三个月最低,此前美国在初步和谈后给予伊朗60天制裁豁免,这提振了海湾地区通过霍尔木兹海峡恢复运输的前景。
***收盘表现***
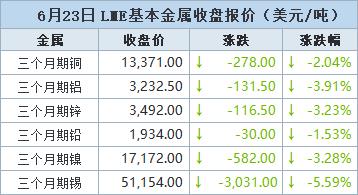
伦敦时间6月23日17:00(北京时间6月24日00:00),三个月期铝下跌131.5美元,或3.91%,收报每吨3,232.5美元,此前触及3,225.5美元的3月26日以来最低。
**海湾地区供应料改善,铝价承压**
盛宝银行(Saxo Bank)大宗商品策略主管Ole Hansen表示:“由于近期地缘政治进展推动中东供应可能逐步恢复的预期,铝价承受了额外压力。”
周一,经霍尔木兹海峡的原油和液化天然气油轮运输量开始回升,这提振了市场预期:此前因供应干扰而受影响的海湾地区铝供应(通常占全球供应量的9%)也将随之恢复。
随着市场对即期铝供应的担忧缓解,LME现货铝较三个月期铝从升水转为贴水,周二盘尾报每吨贴水3.5美元,三周前曾为升水105美元。
伊朗战争扰乱了霍尔木兹海峡的运输并削减了海湾地区产量,目前该地区产量仍远低于战前水平。不过,国际铝业协会(IAI)数据显示,得益于中国产量增长,5月份全球原铝产量环比增长3.5%,达到620万吨。
ING分析师在报告中写道:“不过,预计今年铝市仍将处于供不应求的状态。”
国家统计局6月22日公布的数据显示,中国5月铝材产量为615.70万吨,同比增加5.50%;1-5月铝材产量为2696.30万吨,累计同比减少0.40%。
中国5月为734.70万吨,同比增加0.50%;1-5月氧化铝产量为3776.80万吨,累计同比增加3.00%。
**美联储加息预期及美元走强,工业金属承压纷纷触及低位**
其他LME金属方面:铜跌至五周最低,锡跌至5月6日以来最低。此外,在全球股市因预期美联储将更积极应对通胀而下跌、引发普遍避险的背景下,铅和镍也跌至4月中旬以来最低。
由于通胀持续以及美联储新主席沃什采取更鹰派的立场,越来越多的银行已预测美联储将在年内加息。
利率上升会增加借贷成本并抑制经济活动,从而削弱对经济增长敏感的工业金属前景。
Hansen补充称:“与能源转型及电力需求增长相关的金属跌势尤为明显,投资者减少对周期性增长主题的敞口。”
与此同时,美元升至逾一年来最高,进一步令金属承压。美元走强会使以美元计价的金属对使用其他货币的买家来说更加昂贵。
此外,国家统计局数据显示,中国5月精炼铜(电解铜)产量为126.40万吨,同比增加2.20%;1-5月精炼铜(电解铜)产量为629.50万吨,累计同比增加6.10%。这进一步加剧了市场压力。
俄罗斯诺里尔斯克镍业(Nornickel)预计2026年全球镍市场供应过剩约2万吨,2027年过剩约5.5万吨。
LME三个月期铜下跌278美元,或2.04%,收报每吨13,371.0美元。
LME三个月期锌下跌116.5美元,或3.23%,收报每吨3,492.0美元。
LME三个月期铅下跌30美元,或1.53%,收报每吨1,934.0美元。
LME三个月期镍下跌582美元,或3.28%,收报每吨17,172.0美元。
LME三个月期锡下跌3031美元,或5.59%,收报每吨51,154.0美元。
(文华综合)
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。





