



原油突然大跌!中东局势暗藏变数,后市金属方向彻底变了
中东局势缓和、原油从高位快速回落,正通过成本、通胀、货币政策、需求预期、风险偏好五条主线,对贵金属、有色金属、黑色金属形成 “分化主导、结构重塑” 的影响。整体不是简单同跌,而是:贵金属偏强、铜锡强、铝弱、黑色偏弱震荡,这与此前高油价时期的逻辑完全反转。
一、贵金属:油跌金涨,“通胀降温 + 降息预期” 驱动走强
在中东紧张、油价高企阶段,黄金一直被高通胀预期 + 高实际利率压制:油价推升通胀,美联储被迫维持高利率,无息资产黄金估值受压、避险买盘也偏谨慎。
而这轮原油大跌 + 地缘缓和,直接扭转这一链条:
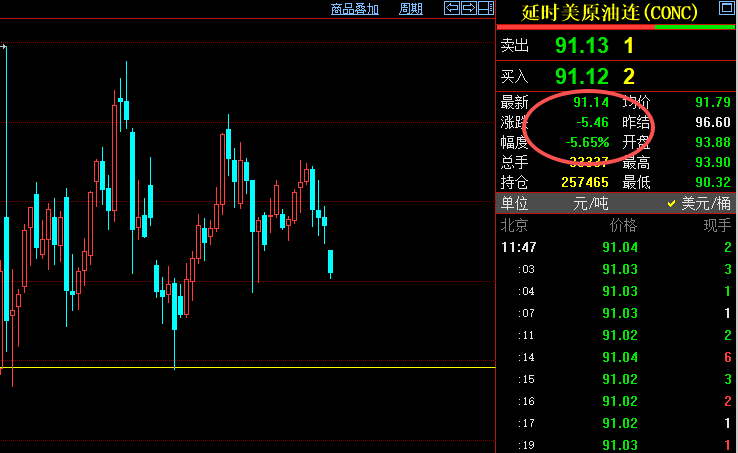
1.通胀预期快速回落:布伦特从 114 美元跌至 103 美元,单周跌幅超 5%,全球能源通胀压力显著缓解,市场对 6—7 月 CPI、PPI 下行预期增强。
2.降息预期升温、美元走弱:油价降温→通胀可控→美联储没必要继续 “高利率压通胀”,市场提前押注9 月降息概率抬升,美债收益率下行、美元走弱,直接利好黄金定价。
3.地缘风险 “短期退、长期存”:美伊谈判并非彻底和解,只是阶段性停火,中长期中东风险溢价并未归零,黄金仍保留 “尾部风险对冲” 需求。
盘面表现上,油价大跌期间,黄金逆势走强、白银涨幅更大:COMEX 黄金站稳 4500 美元 / 盎司,沪金、沪银同步大涨,呈现典型 “油退金进” 格局。
一句话总结:原油跌 = 通胀降 = 降息预期升 = 贵金属走强,贵金属由 “受压避险” 转为 “受益降息 + 温和避险” 双驱动。
二、有色金属:强需求品种走强、高耗能品种承压,明显分化
有色内部呈现铜锡强、铝弱、锌镍中性震荡的结构性行情,核心是:成本逻辑主导铝,需求 / 宏观逻辑主导铜锡。
1)铝:成本塌陷,最直接承压
电解铝是全市场能源敏感度最高的品种:吨铝电耗约 13000 度,电力 + 燃料成本占比超 40%;同时氧化铝、阳极、运输均高度依赖油价 / 能源价格。
·高油价阶段:铝价被成本强支撑,价格偏抗跌;
·原油大跌阶段:能源、运费、氧化铝同步回落,成本支撑快速塌陷,铝价转为易跌难涨、反弹乏力。
叠加国内铝供给宽松、库存偏高,铝成为此轮油价回落中最弱有色品种。
2)铜、锡:需求预期修复,逆势走强
铜、锡的定价更偏全球制造业 + 地产 + 电子需求,而不是短期能源成本:
·油价大跌→通胀压力缓解→全球经济衰退预期降温,制造业、中国地产链、电子消费的需求预期边际修复;
·铜本身矿端偏紧、TC 低位、库存偏低,供需本就偏强,宏观转暖后更容易走强;
·锡受益半导体 / 电子补库预期,工业属性 + 低库存叠加,涨幅显著。
盘面也验证:LME 铜、锡在油价大跌期间同步上涨、领涨有色,形成 “铜锡强、铝弱” 的剪刀差。
3)锌、镍:中性震荡,成本与需求对冲
·锌:冶炼能源占比中等,油价回落带来冶炼成本下降,但全球镀锌、基建需求偏弱,整体震荡偏弱、波动不大;
·镍:能源成本占比一般,同时绑定不锈钢 + 新能源,油价回落带来的成本利好,被需求偏弱对冲,区间震荡为主。
三、黑色系:需求预期偏弱、成本走弱,整体承压震荡
黑色(螺纹、热卷、铁矿石)与原油关联间接但清晰:
1.成本端走弱:油价回落→海运费、焦炭、焦煤、废钢运输成本下降,钢坯、螺纹成本线下移,价格易下探;
2.需求端偏弱:油价回落本质是全球经济偏弱、需求走弱的反映,对应中国地产、基建、制造业终端需求改善有限,黑色需求预期偏弱;
3.情绪传导:大宗商品整体从 “地缘避险 + 通胀交易” 转向 “弱复苏 + 宽松预期”,黑色缺乏强驱动,震荡偏弱、反弹空间受限。
总体来看,原油大跌对黑色偏空,但考虑到钢厂利润修复、限产预期等因素,大跌后更多是低位震荡、难有单边暴跌。
后市展望:金属进入 “低地缘、高宏观” 震荡期
结合中东局势与油价中枢下移,金属后市可分基准 / 乐观 / 悲观三种情景:
基准情景(60%)
·美伊谈判僵持、无大规模冲突;
·布伦特维持 95—105 美元震荡;
·金属格局延续:贵金属高位震荡、铜锡偏强、铝弱、黑色震荡偏弱。
乐观情景(20%)
·美伊达成正式停火、霍尔木兹海峡稳定;
·油价回落至 85—95 美元;
·通胀明显降温、美联储降息预期强化;
·黄金强势、铜锡继续走强、铝跌幅有限。
悲观情景(20%)
·谈判破裂、中东冲突再起、航运受阻;
·油价重返 110—120 美元;
·通胀反弹、降息预期延后、美元走强;
·贵金属高位回落、铜锡承压、铝受成本支撑抗跌。
六、结语
本轮原油大跌,绝非简单的 “大宗商品同跌”,而是中东地缘红利消退、通胀降温、货币政策转向预期共同作用下的金属定价逻辑大切换:
·贵金属:从 “高通胀压制” 转为 “降息 + 温和避险” 双驱动,偏强震荡;
·有色:铜锡强、铝弱的分化格局明确,需求逻辑战胜成本逻辑;
·黑色:成本下移、需求偏弱,震荡承压。





