



20万元锂价假设回来了:储能把2026年供需推向缺口
储能需求爆发与供应约束收紧的双重叠加,正将锂价预测重新推回两年前的高位。据追风交易台消息,瑞银全球大宗商品团队在5月7日发布的最新报告中,将2026年中国碳酸锂现货均价预测上调18%至20万元/吨(含增值税),并预计5月至6月现货价格可能触及25万元/吨。
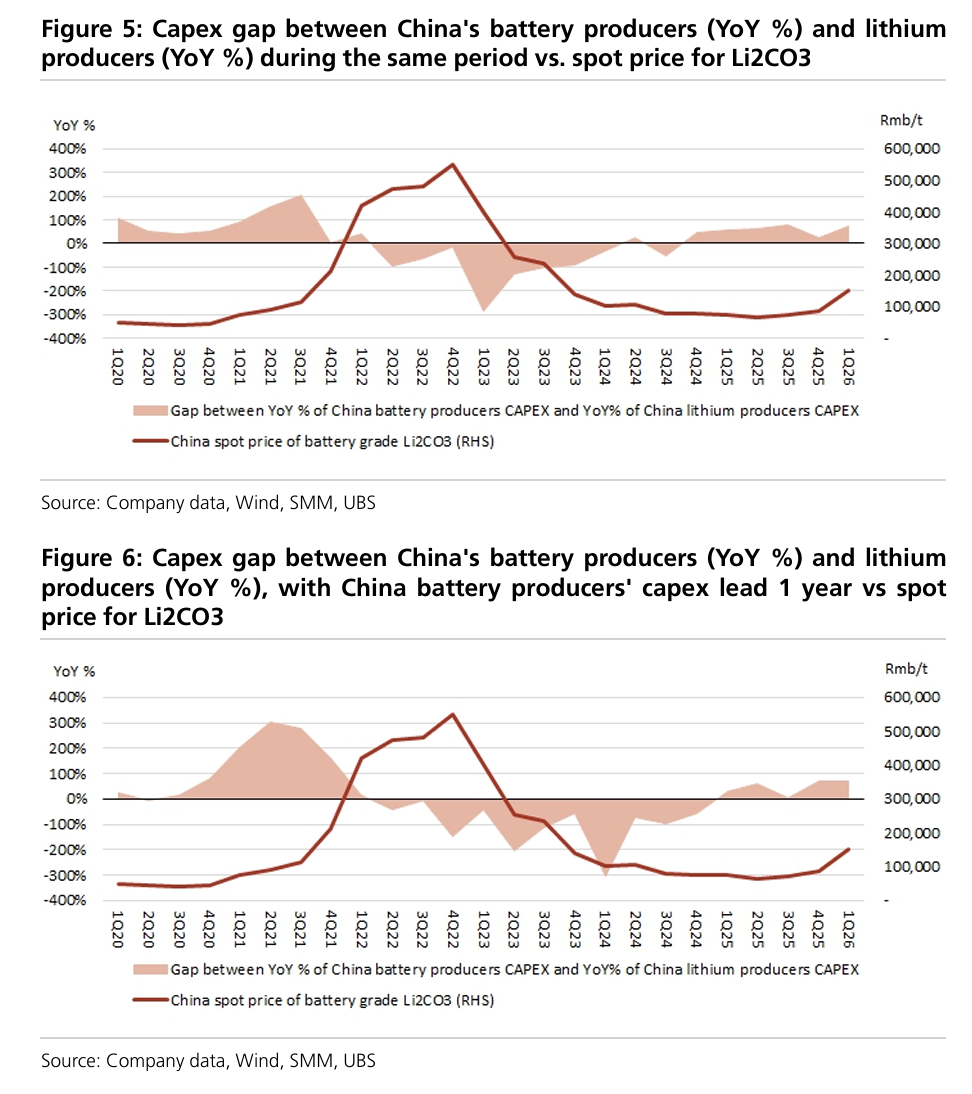
在需求端,瑞银预计2026年全球锂需求将同比增长16%至197万吨碳酸锂当量(LCE),其中储能电池(ESS)需求增速高达60%,成为本轮上调的核心驱动力。在供应端,瑞银风险加权供给预测仅增长约13%至191万吨LCE(含回收),由此形成约6.5万吨LCE的供需缺口。
供需缺口的确立直接推动了个股盈利预测的大幅修正。瑞银将旗下中国锂业覆盖标的2026年盈利预测上调10%至40%,较市场共识高出56%至211%;同步上调赣锋锂业A/H股、天齐锂业及青海盐湖股份目标价,并维持全部覆盖标的"买入"评级。
值得关注的是,瑞银认为中国锂业股票当前隐含的约为17万元/吨(含增值税),而5月7日SMM数据显示现货报价已达19.05万元/吨。这一定价差距意味着,若锂价预测兑现,相关股票存在显著重估空间。
储能需求跳升60%,成为价格上修核心逻辑
本次上调的核心驱动因素指向三个方面:一是瑞银对全球储能(BESS)需求的判断持续趋于积极;二是中东冲突推升能源价格,进而刺激电动车(EV)需求;三是中国电动重卡需求加速扩张。
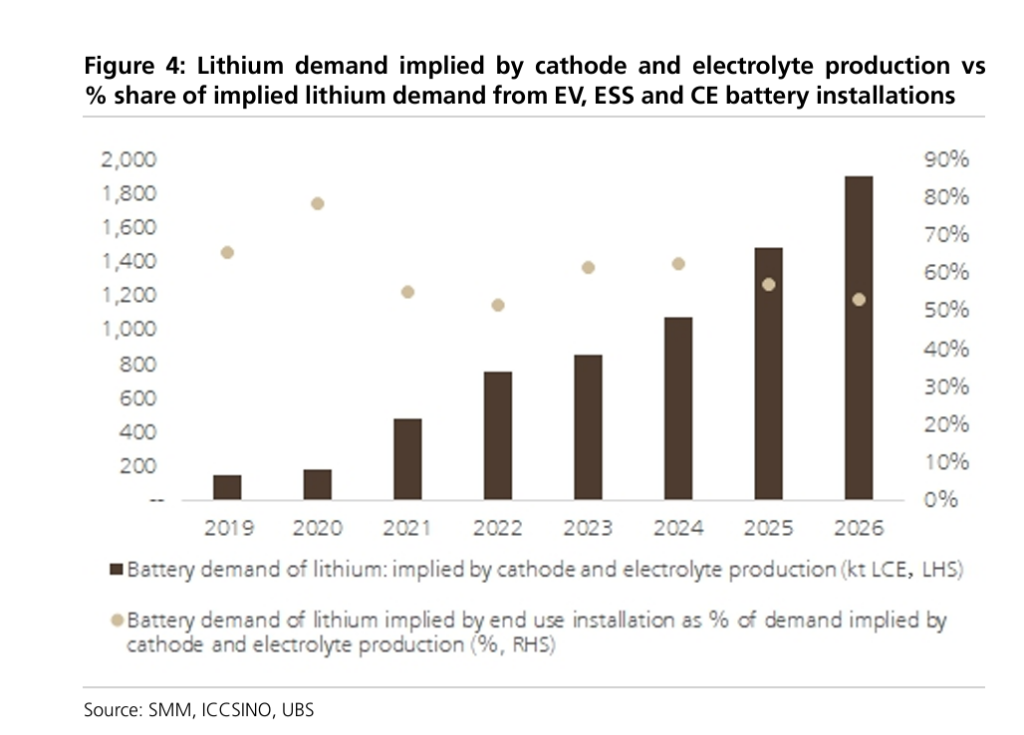
在基准情景下,瑞银预测2026年全球锂需求同比增长16%至197万吨LCE。其中,EV电池需求(占总需求53%)同比增长12%;储能电池需求(占总需求17%)同比增长60%,增速远高于EV。
瑞银还指出,来自正极材料和电解质生产环节推算的直接锂需求,可能高于终端市场(EV及储能装机)所隐含的锂需求。这一差异背后,是能源价格上涨带动的BESS及电动车/电动重卡需求加速,以及产业链在电池产品出口退税政策退出前的提前备货需求。
在上行情景下,瑞银假设ESS需求同比增长80%,全球锂需求升至204万吨LCE,供需缺口扩大至12.3万吨LCE,对应碳酸锂均价25万元/吨。
供应低于市场共识,津巴布韦禁令加剧短缺
在供应侧,瑞银的预测仍显著低于市场共识。瑞银2026年全球锂供应增量预测约为21.3万吨LCE,而市场共识区间为30万至40万吨LCE。
本次调整对供应预测进行了两个方向的修正,净结果为小幅上调1%:一方面,受津巴布韦2026年3月至4月实施锂精矿出口禁令及潜在后续影响,瑞银将该国锂供应预测下调18%(相当于全球供应量的2%);另一方面,由于江西部分矿企将在5月底或6月初停产前提前完成年度采矿配额,叠加四川锂辉石供应扩张规模超出此前预期,瑞银将中国锂供应预测上调16%(相当于全球供应量的3%)。
综合上述调整后,瑞银对2026年全球供需缺口的判断维持在6.5万吨LCE。在下行情景中,若宁德时代枧下窝矿山等停产矿山重启速度快于预期,叠加紫金矿业等新矿项目爬坡提速,供给可能形成19.8万吨LCE的盈余,对应碳酸锂价格均值13万元/吨。
供应链库存偏低,需求动能存在上行空间
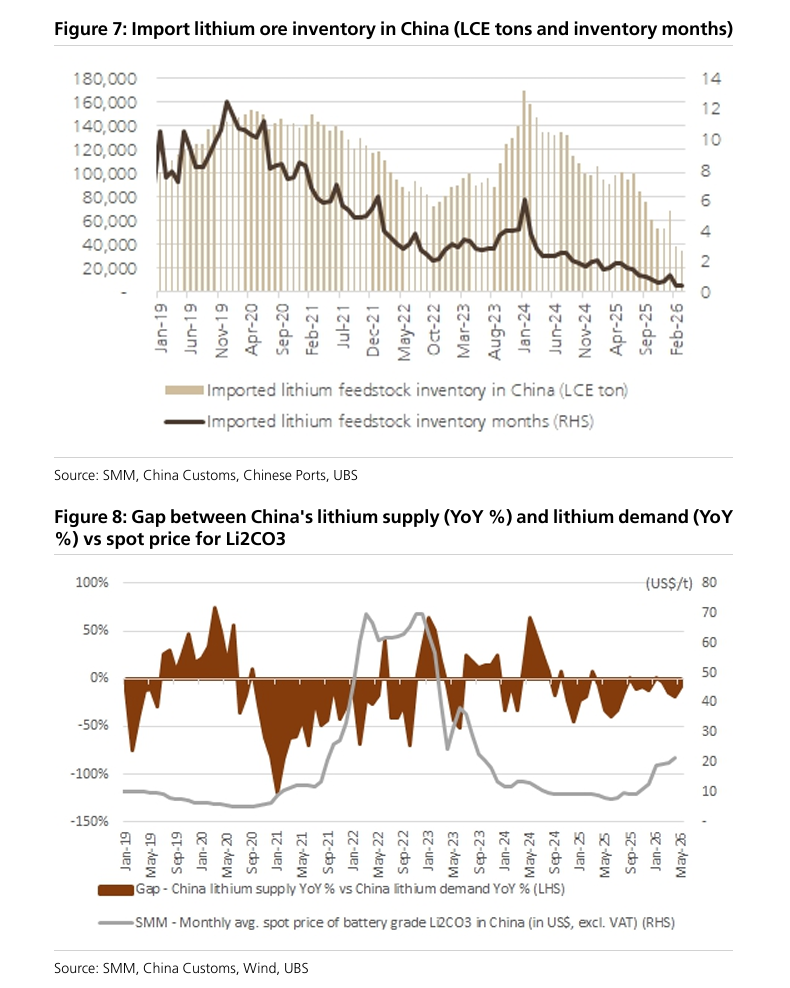
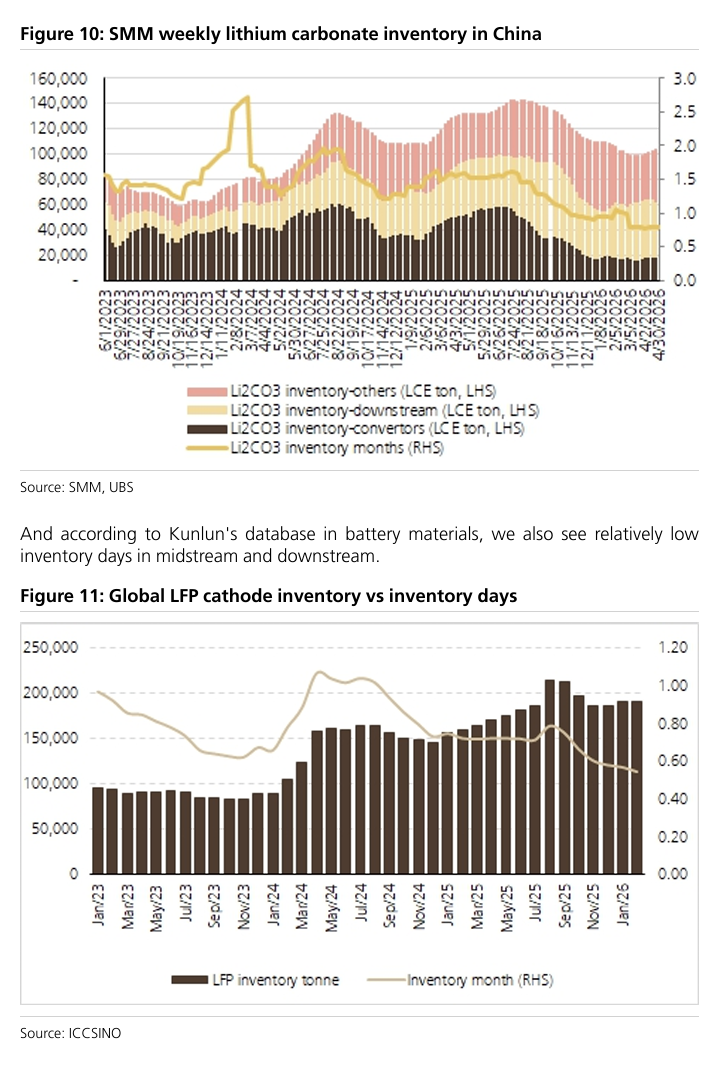
瑞银认为,当前需求端预测存在上行空间,核心依据是产业链各环节库存均处于相对低位。
从数据来看,正极材料及电解质的计划排产数据持续超出市场预期。从上游锂原料和化学品到中游正极材料,再到下游电池,整条供应链的库存均保持偏低水平。若下游EV及BESS供应链不进行主动去库,当前强劲的产业链动能可能持续。
瑞银进一步指出,这一判断隐含了潜在风险——如果下游出现集中去库,需求动能将被削弱。但在当前备货逻辑与储能需求双重支撑下,短期内库存顺势消化而非主动去化的概率更高。
基于更高的锂价假设,瑞银大幅上调青海盐湖股份、天齐锂业、赣锋锂业A股、H股的盈利预测,2026年净利润预测较市场共识高出56%至211%。
(华尔街见闻)
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。





