



全球争相抢购原油,美国原油溢价创历史新高
亚洲和欧洲炼油商正在为替代中东原油供应展开激烈争夺,推动美国西德克萨斯中质原油(WTI)现货溢价飙升至历史最高水平。
据媒体周二报道,霍尔木兹海峡实际上已陷入关闭状态,中东原油流通受到严重阻断。在此背景下,7月交货的现货溢价已跳升至每桶30至40美元区间,较3月底的约20美元溢价大幅攀升。
Rystad Energy首席石油分析师Paola Rodriguez-Masiu在4月3日的报告中指出,"被中东供应拒之门外的亚洲炼油商,正在对大西洋盆地每一桶可用原油发起激进竞价。"
溢价的急剧攀升正在大幅推高亚欧两地炼油商的成本,令其亏损持续扩大,部分美国国有企业因承担政府要求的燃料保供任务而承压尤为严峻。一位交易员表示,"每天都有新的价格",另一位则称,炼油商减少原油加工、转而购买成品油或许更为合算——前提是市场上还有人愿意出售。
溢价创纪录,WTI罕见反超布伦特
据媒体援引多位交易员的说法,WTI原油7月交货至北亚的报价,相对迪拜基准溢价约34美元/桶,相对即期布伦特溢价约30美元/桶,而针对8月交货的ICE布伦特基准报价则已接近40美元/桶。
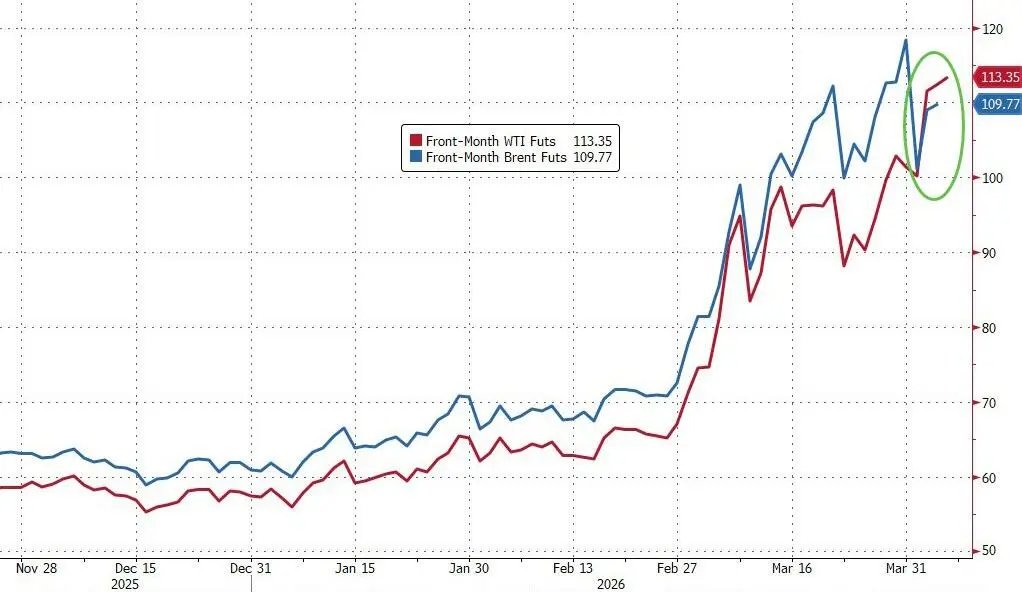
这一溢价水平推动WTI原油期货价格在上周末罕见地超越期货。通常情况下,布伦特原油作为海运原油的定价基准,在全球供应冲击中往往处于领涨地位,而WTI则长期以折价交易。
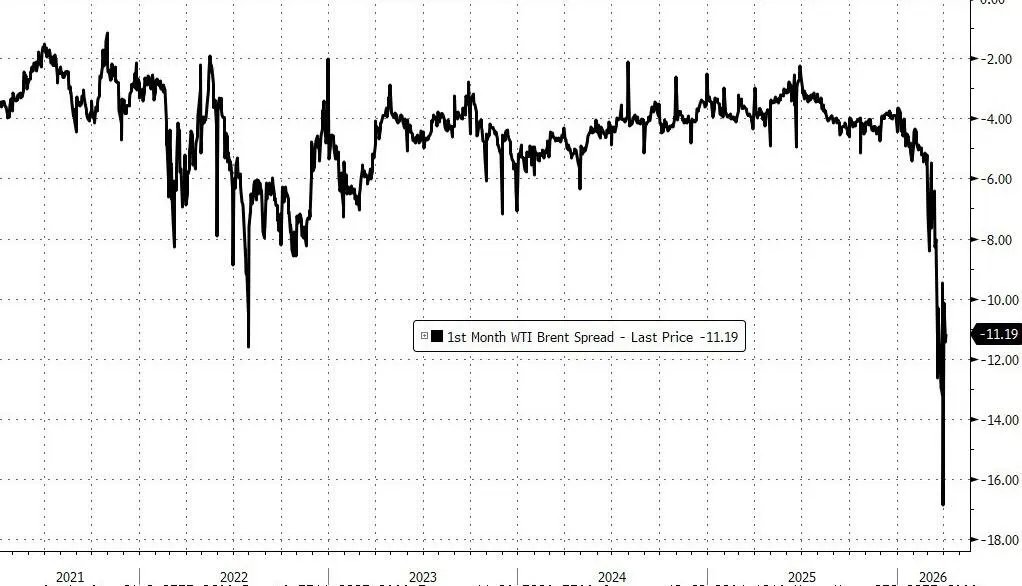
值得注意的是,此次价差倒挂部分源于技术性因素——WTI近月合约对应5月交货,而布伦特已滚动至6月合约,造成表面价差的失真。但更深层的驱动力在于现货市场的极度紧张:WTI期货的近远月价差已升至历史最高水平,反映出市场对可即时交割的安全原油桶的迫切需求。
中东供应受阻,大西洋盆地原油成争夺焦点
霍尔木兹海峡的实际关闭,使中东大量原油无法正常出口,海湾产油国也相应削减了上游产量,进一步收紧全球供应。欧洲通常是美国原油的最大进口方,但亚洲买家的强势入场打破了原有的供需格局。
亚洲炼油商目前正将采购范围扩展至美洲、非洲乃至欧洲,以寻求替代供应。日本炼油商Taiyo Oil等企业已在3月底至4月初以约20美元/桶的溢价完成了WTI原油采购,而此后溢价的进一步飙升意味着后续采购成本将显著更高。
随着全球航运路线的不确定性持续上升,WTI原油实际上已获得一种“安全溢价”,其相对布伦特的传统折价不仅大幅收窄,甚至出现反转。分析人士指出,当前的价格倒挂表明,与实物流通挂钩的正常定价信号已出现结构性失灵。
炼油商承压,国有企业首当其冲
创纪录的原油溢价正在全面侵蚀炼油利润。据媒体报道,亚欧两地炼油商的亏损均在持续扩大,部分企业已面临严峻的经营压力。
国有炼油企业处境尤为两难——一方面须履行政府要求的燃料保供义务,另一方面却要承受高企的原油采购成本。有交易员建议,在当前溢价水平下,减少原油加工、转而采购成品油在经济上更为合理,但成品油市场的供应同样趋于紧张。
WTI期货近月合约backwardation升至历史极值,进一步印证了市场对即时可交割原油的极度渴求。这一信号对投资者而言意味着,短期内原油现货市场的供应紧张态势难以迅速缓解,价格波动风险仍将持续高企。
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。





