



中东铝厂遇袭引发供应危机,铝价短期易涨难跌?
中东铝厂遇袭引发供应危机,铝价短期易涨难跌?
北京时间3月28日深夜,伊朗对中东两大核心铝厂发动突然袭击,成为搅动全球铝市场的“黑天鹅”事件。此次袭击直接重创阿联酋环球铝业(EGA)和巴林铝业(Alba)两大巨头,叠加霍尔木兹海峡航运受阻的持续影响,全球铝供应出现实质性硬缺口。受此驱动,4月2日伦敦金属交易所(LME)铝价飙升至3530美元/吨,周涨幅达6.2%;国内上海期货交易所沪铝主力合约同步走强,收于24980元/吨。当前全球铝库存处于历史低位,叠加地缘政治避险情绪持续升温,多重利好共振下,铝价短期易涨难跌的格局已基本确立,这场中东地缘冲突正深刻重塑全球铝市场的供需格局与价格走势。

铝作为全球工业体系中的核心基础金属,广泛应用于建筑、汽车、新能源、电子等多个关键领域,其价格波动直接关联全球工业经济的运行节奏。中东地区作为全球铝供应的重要基地,合计占据全球电解铝产能的9%左右,出口量约占全球供应的一成,是欧洲、北美及亚洲市场的核心供应来源,而EGA与Alba更是该区域铝产业的“支柱型企业”,此次袭击造成的产能重创,直接撕开了全球铝供应的缺口,成为推动铝价暴涨的核心引擎。

此次袭击对全球铝供应的冲击具有“突发性、严重性、长期性”三大特征,构成了铝价上涨的核心逻辑支撑。从受损规模来看,阿联酋环球铝业EGA年产能160万吨的电解槽遭到严重损毁,已宣布全面停产,且官方披露复产周期需6-12个月,这意味着未来半年至一年内,该部分产能将完全退出市场供给;巴林铝业Alba年产能120万吨,已正式宣布遭遇不可抗力,减产幅度超过50%,实际有效产能缩减至60万吨以下。两家企业合计受损产能近280万吨,约占全球铝供应总量的3.5%-4%,这一规模的产能缺口在短期内难以通过其他区域产能弥补,直接导致全球铝供应格局从“紧平衡”转向“实质性短缺”。
更为关键的是,中东地区铝产业的供应链脆弱性在此次事件中被彻底放大,进一步加剧了供应短缺的压力。中东铝厂普遍存在“原料对外依赖度高、运输通道单一”的短板,区域内氧化铝自供率仅33%,65%的氧化铝依赖进口,而霍尔木兹海峡正是其原料进口和成品出口的唯一核心通道。自中东冲突升级以来,霍尔木兹海峡航运已陷入停滞状态,不仅导致氧化铝等原料无法顺利运入铝厂,已生产的成品铝也无法运出,形成“原料进不来、成品出不去”的双重困境。据巴林铝业披露,其氧化铝库存仅够维持1个月,若航运受阻局面持续,即便未遭袭击的产能也可能因原料短缺被迫减产,届时全球铝供应缺口将进一步扩大。

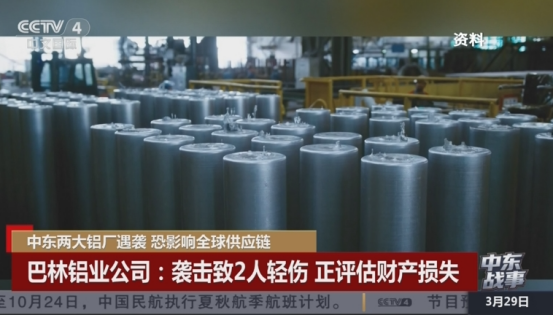
事实上,在此次袭击事件之前,中东地区铝供应已出现扰动迹象。3月中旬,卡塔尔Qatalum铝厂因天然气断供宣布40%产能停产,巴林Alba已因航运受阻启动部分生产线停产程序,叠加莫桑比克铝厂检修减产,全球已有超115万吨电解铝产能受到影响。而此次两大核心铝厂遭袭,使得供应扰动从“潜在风险”转化为“现实冲击”,市场对供应中断的担忧情绪彻底爆发,直接推动铝价大幅飙升。花旗银行分析师预测,若供应形势持续恶化,铝价可能进一步攀升至每吨4000美元,远超当前3500美元左右的水平。
全球铝库存处于历史低位的现状,进一步强化了铝价的上涨动能,成为铝价“易涨难跌”的重要支撑。从库存数据来看,截至3月30日,LME铝库存已连续5周去库,累计减少4.24万吨,总量降至41.87万吨,较2024年5月的高点降幅超60%,处于历史极低水平,且注销仓单占比约35%,显示现货市场供应紧张态势突出。与此同时,COMEX(美国)铝库存维持低位,欧洲、中东地区因供应收缩,现货紧缺局面进一步加剧。
库存格局呈现“内高外低、内累外去”的显著分化,但这并不影响全球铝价的上涨趋势。国内方面,截至3月30日,国内电解铝社会库存达139.7万吨,连续14周累库,处于近五年高位,上期所仓单同步小幅累积。但国内库存高企主要源于下游需求复苏节奏不及预期,而非供应过剩——国内电解铝产能已接近4500万吨的政策天花板,当前运行产能达4490万吨,产能利用率逼近97%,全年可释放的新增产能极为有限,供应弹性基本消失。随着国内“金三银四”传统消费旺季来临,下游基建、地产竣工端回暖,铝棒库存已开始去库,预计国内库存将逐步进入下行周期,未来对铝价的压制作用将持续减弱。

地缘政治避险情绪的持续升温,进一步为铝价 注入溢价,成为推动铝价上涨的重要辅助因素。此次伊朗袭击中东铝厂,背后是中东地区持续升级的地缘冲突,而霍尔木兹海峡作为全球能源和大宗商品运输的“咽喉要道”,其航运受阻不仅影响铝供应链,更引发了市场对全球能源供应、大宗商品运输安全的广泛担忧。地缘冲突的不确定性导致市场避险情绪攀升,资金纷纷涌入铝等大宗商品避险,推动铝价进一步走高。同时,冲突升级还可能影响全球能源价格,而电解铝是高耗能产业,电力成本占吨铝生产成本近40%,能源价格上涨将进一步推高电解铝冶炼成本,为铝价筑牢底部防线。
从价格表现来看,此次事件的影响已快速传导至全球铝市场,国内外铝价同步走强,形成“内外共振”的上涨格局。国际市场上,LME铝价自3月28日袭击事件发生后快速拉升,从3月24日的3324美元/吨上涨至4月2日的3530美元/吨,周涨幅达6.2%,创下近四年新高;国内市场上,沪铝主力合约同步跟进,4月2日收于24980元/吨,较3月28日上涨近500元/吨,涨幅超2%,且现货市场呈现“区域到货偏紧、旺季刚需支撑”的特点,华东、华南市场同步跟涨,进一步印证了市场对铝价的看涨预期。
需求端的稳定表现,为铝价提供了坚实的支撑,避免了“单靠供应冲击推涨、需求乏力难以持续”的局面。从全球需求来看,铝下游应用领域需求整体平稳,传统领域中,3-4月为铝市传统旺季,基建、地产竣工端回暖带动建筑型材需求回升,家电、包装领域刚需采购平稳;新兴领域持续贡献增量,新能源汽车、光伏、储能、电网建设等领域用铝需求保持高景气,成为支撑全年需求的核心动力。机构预测,2026年全球电解铝需求将保持稳定增长,需求端无明显利空,能够有效承接供应缺口带来的价格上涨,进一步巩固铝价易涨难跌的格局。
从国内市场来看,中国作为全球最大的铝生产和消费国,其市场表现对全球铝价具有重要影响。中国在铝产业链中呈现净出口国地位,2026年1-2月中国进口未锻轧铝及铝材累计60万吨,出口累计97万吨,其中原铝进口39.04万吨,出口2.33万吨,对进口原铝有一定依赖,但整体自给率较高。此次中东供应中断,中国对中东铝的直接依赖度相对有限,但全球铝市场的联动性意味着价格上涨将通过国际贸易渠道传导至国内市场。同时,国内铝企凭借全产业链成本优势,在海外供应紧张的背景下,有望进一步扩大出口份额,既缓解国内库存压力,也将进一步支撑国内铝价。
展望短期铝价走势,多重利好共振下,易涨难跌的格局将持续延续,但需警惕潜在风险因素的扰动。核心利好方面,中东两大铝厂产能受损导致的供应硬缺口短期内难以弥补,复产周期长达6-12个月,将持续影响全球铝供应;全球铝库存处于历史低位,现货紧张态势难以缓解;地缘政治冲突尚未出现缓和迹象,避险情绪和供应链担忧将持续为铝价提供支撑;国内消费旺季来临,库存去库预期升温,进一步强化价格支撑。综合来看,短期LME铝价有望维持在3400-3600美元/吨区间运行,沪铝主力合约有望冲击25500元/吨附近。
同时,也需关注两大潜在风险:一是地缘冲突出现意外缓和,导致市场避险情绪消退,铝价中的风险溢价快速回落;二是国内下游需求复苏不及预期,旺季需求兑现乏力,导致国内库存去库进度放缓,对铝价形成压制;此外,全球宏观经济环境、美联储货币政策调整等因素,也可能通过影响资金流向,间接影响铝价走势。但从当前格局来看,供应硬缺口、低库存、地缘情绪三大核心支撑力量强劲,短期内风险因素难以改变铝价偏强运行的主线。

此次中东铝厂遇袭事件,不仅推动铝价短期大幅上涨,更可能对全球铝产业格局产生长期影响。中东地区作为全球低成本铝产区,其供应稳定性的下降,可能推动全球铝供应链向多元化方向重构,企业将更加重视供应链的韧性建设,可能推动近岸或友岸生产布局。对于国内铝企而言,这既是机遇也是挑战——一方面可以凭借产能优势和成本优势,抢占海外供应缺口带来的市场份额;另一方面,也需警惕铝价上涨带来的下游需求压制,以及原料价格波动带来的成本压力。
综上,伊朗袭击中东两大核心铝厂引发的供应危机,叠加霍尔木兹海峡航运受阻、全球铝库存低位、地缘避险情绪升温等多重因素,共同推动铝价进入短期易涨难跌的格局。此次事件的影响具有持续性,供应缺口的弥补需要较长周期,短期内铝价将维持偏强运行态势。对于市场参与者而言,需密切关注中东地缘冲突进展、全球库存变化以及国内需求复苏情况,合理把握市场节奏,应对价格波动带来的机遇与风险。





