



印度求中国尿素救春耕:尿素期货基本面全景解析
印度正深陷春耕尿素危机,库存仅217万吨,不足安全线的30%,年刚性缺口近900万吨。中国作为全球最大尿素生产国(年产量超7500万吨),本是唯一能紧急驰援的来源,但出口配额严控+国内保供优先的政策,彻底切断了这一供应通道。这一矛盾构成了尿素期货当前最核心的基本面逻辑:全球紧缺与国内过剩的割裂,以及政策对价格的强管控。

一、核心矛盾:全球告急 vs 国内充裕
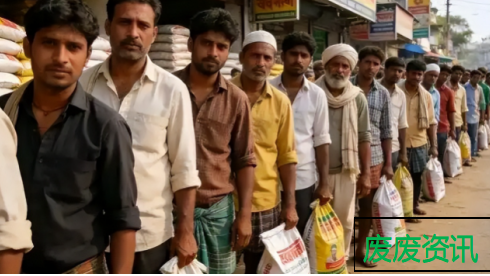
这是当前尿素市场最显著的特征,内外价差巨大,政策成为最大的“防火墙”。供应端来看,全球格局紧张,中东地缘冲突导致霍尔木兹海峡航运受阻,尿素出口量锐减约30%,印度本土依赖天然气生产尿素,受LNG价格暴涨90%影响,工厂大面积停工,开工率仅55%;而国内供应充足,以煤头生产为主,能源自给率高,不受国际气价波动影响,2026年新增产能超500万吨,3月日产量维持在21.5-21.7万吨高位,开工率达86%以上,这也让国内尿素成本支撑稳固,但价格上限被政策锁死。需求端方面,印度14亿人口的口粮安全系于春耕,尿素作为水稻、小麦的核心追肥,刚需刚性极强;国内则呈现季节性转弱态势,北方小麦返青肥施用已结束,东北备肥进入收尾期,农业需求以“随用随采”为主,工业需求(复合肥、三聚氰胺)仅能起到托底作用,无力拉动价格上涨,导致国内需求淡季缺乏上涨驱动。政策层面,印度紧急向中国求购300万吨尿素,但中方回应“先还欠款”,短期无解;国内则严控出口,2026年总配额仅330万吨,春耕期(3-4月)原则上零出口,同时暂停<10kg小包装出口以严防变相外流,这种政策直接压制期货盘面,让国内价格与国际行情脱钩,期货难以上涨。库存方面,全球贸易收缩导致库存极低,国际尿素FOB价飙升至超600美元;国内工厂库存虽处于低位,但社会库存与国储库存充裕,可通过集中投放平抑价格,进一步限制了价格上行空间。

二、深度拆解:供需与政策三维分析
1. 供应端:国内“压顶”,海外“失血”
国内:产能扩张周期持续,2026年总产能有望达8700万吨,日产峰值突破23万吨。企业利润可观,春检意愿低,高开工负荷将延续。国家化肥商业储备提前投放,市场“蓄水池”作用显著。
国际:中东冲突是最大黑天鹅。伊朗、卡塔尔等核心产能运行不稳,海运周期从20天拉长至45天以上,运费暴涨3倍。俄罗斯、摩洛哥等主要出口国同步收紧配额,全球化肥供应进入“紧平衡”甚至短缺。

2. 需求端:农业收尾,工业托底
农业:3-4月是北半球施肥高峰期,但国内主产区需求已进入尾声,库存去化速度放缓,下游观望情绪浓厚。
工业:作为需求的重要补充,复合肥、三聚氰胺等开工率虽有回升,但体量有限,难以弥补农业需求的下滑,整体呈现“稳中偏弱”格局。
3. 政策端:保供稳价,锁死上限
这是分析尿素期货必须首要考虑的因素。
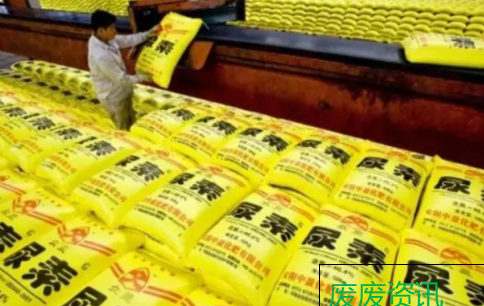
核心原则:国内优先,绝不外流。2026年尿素出口配额大幅收缩至330万吨,且明确避开春耕、三夏等用肥高峰期。
调控手段:实施出厂指导价与行业自律,引导企业优先保障国内供应。若国内价格超过2000元/吨,将暂停新增出口配额发放。
实际影响:内外价差悬殊(国际价约为国内2倍),但出口通道被严格封堵,导致国内价格与国际行情“脱钩”,期货盘面缺乏向上突破的政策空间。

三、行情展望与交易策略
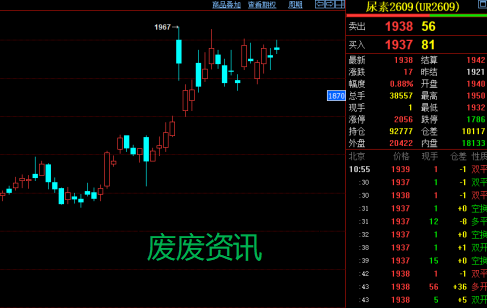
核心结论:尿素期货短期震荡偏弱,中期区间震荡,长期成本支撑。

1. 短期(1-2个月)
格局:国内需求进入淡季,供应充裕,政策压制强。
走势:UR2605合约大概率在1750-1900元/吨区间震荡,上方强压力位在2000元/吨(政策顶)。
风险点:若中东局势进一步恶化,国际价格暴涨可能通过情绪带动国内期货短暂冲高,但迅速回落。
2. 中期(3-6个月)
格局:5月后进入夏季用肥淡季,新投产压力逐步显现。
走势:回归供需基本面,价格或震荡下行,关注成本线(约1600-1700元/吨)的支撑。
3. 长期(全年)
支撑:煤价稳中偏强,为尿素提供坚实的成本底线。
压力:产能持续释放,供给过剩的长期逻辑未变。





