



DRAM供应紧张料持续至2028年 美光目标价获德银上调近七成
在存储涨价风暴越刮越猛之际,美国存储芯片大厂美光科技的目标价再获上调。
德意志银行大幅上调了美光科技的目标价,同时维持对该股的“买入”评级。该行分析师最新表示,当前的存储周期“与以往不同”,这或许意味着美光科技的股价仍有大幅上涨的空间。
德银分析师Melissa Weathers称,她预计动态随机存取存储器(DRAM)的供应紧张局面将持续至2027年乃至2028年——尤其是人工智能(AI)热潮推动了市场对高带宽内存(HBM)的需求激增。
HBM通过堆叠DRAM制成,对于先进AI芯片——如英伟达设计的芯片——至关重要。美光与韩国的SK海力士、三星电子并称全球HBM “三巨头”,三家企业合计垄断了全球97%以上的HBM市场份额。
Weathers在周二发布的一份报告中指出,与传统DRAM相比,HBM的“硅密集度”大约高出三倍,这意味着它需要更多用于切割芯片的晶圆。她表示,这种高密集度“正引发一场我们认为尚未被充分理解的供应冲击”。供应紧张已使美光等公司得以提高产品价格,并与客户签订长期合同。
与此同时,Weathers称,新的DRAM晶圆厂至少需要两年时间才能投产,而现有工厂目前的扩张能力有限,无法缓解需求压力。不过她表示,随着明年新增产能逐步释放,供应受限情况可能会有所缓解。
Weathers认为,这些趋势将为美光营造一个“更具结构性盈利能力的环境”,并将该股目标价从300美元大幅上调67%至500美元——较最新收盘价高出逾30%。
德银还将其对美光2026财年的每股收益(EPS)预期上调至46.5美元,新目标股价基于该数字的约11倍而设定。
美光股价周二下跌2.67%,延续了周一的下跌势头,因本周有报道称,美光竞争对手三星计划于本月晚些时候启动下一代HBM4的量产,供英伟达用于其即将推出的Vera Rubin图形处理器(GPU)。
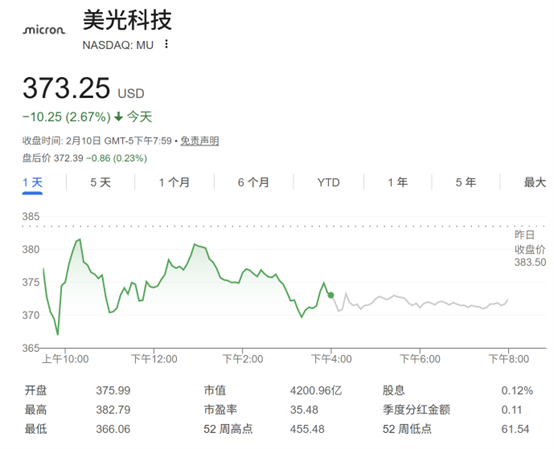
而过去一年,美光股价涨幅达到了令人瞩目的约300%。近期,美光获瑞银、瑞穗、汇丰等多家投行上调评级。
上个月,美光在2026财年第一季度财报电话会上表示,公司2026年所有HBM产能已全部售罄,并预计HBM总潜在市场(TAM)将在2028年将达到1000亿美元(2025年为350亿美元)。
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。





