



金价究竟涨到多少才算过高?摩根大通给出预期:8000美元以上
财联社周一曾,在经历了上周五史诗级暴跌后,摩根大通目前仍然坚持看多立场,将2026年底的黄金价格预测从此前的5400美元上调至每盎司6300美元,理由是来自各国央行和投资者的需求持续且不断增强。
而在这篇市场逆风下依然坚定唱多的研报中,摩根大通还抛出了一个颇为有意思的话题进行解答:那就是黄金价格涨到多高才算过高?
小摩在研报中写道,“随着逼近每盎司5500美元,投资者越来越多地向我们提出一个问题:黄金价格究竟能涨到多高?而我们针对黄金的中期宏观分析框架是建立在以吨为单位的需求基础上的——由于黄金短期供给缺乏弹性,需求激增将推动价格上涨,以最终恢复市场均衡。”
摩根大通指出,在基础购买意愿和配置需求不发生改变(即名义流入/需求不变)的情况下,这种供需平衡的恢复最终将在金价涨到足够高时实现——此时,相同的持续名义需求冲动最终将转化为足够低的吨数需求,从而使此前推高价格的市场失衡状态消退。
摩根大通给出的一个答案:在投资者和央行“胃口”放缓之前,金价可能要到8000美元/盎司以上才算过高。
从理论转向实践,小摩将价格预测建立在“季度央行与投资者黄金需求吨数”(其认为这是决定金价的需求变量)与“季度金价变动”之间的回归分析上(见下图)。
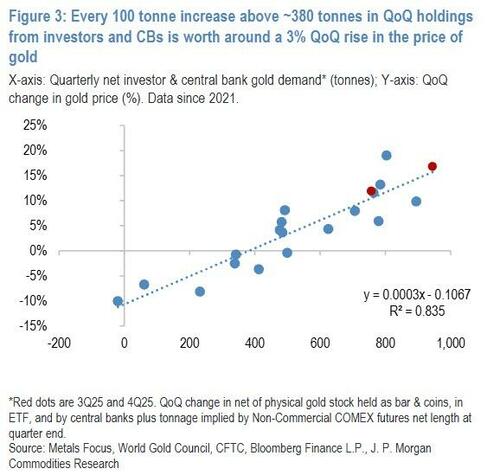
该分析显示,要使金价在当季上涨,需要来自这些渠道的季度需求超过380吨。
为了进行压力测试,小摩对2010年以来的数据进行了更长周期的回归分析,结果显示了非常相似的涨跌平衡点,约为376吨。
因此,若要重新定义上述问题,一种思考方式是:计算什么样的金价水平,会将短期内的季度名义需求额推低至380吨以下。
正如小摩研报中所提到的,过去两个季度,投资者和各国央行的需求平均略高于1000亿美元。如果假设这一名义需求水平保持不变,那么金价需要上涨至约每盎司8400美元,才能使需求吨数降至历史上维持价格上涨所需的380吨以下。
摩根大通总结称,“虽然这只是一种有限的启发式分析,未考虑其他需求板块(如珠宝)和供应环节(如回收/废料出售),也未考虑投资者和央行对黄金情绪的全面转变(这同样至关重要),但我们认为这足以说明:尽管随着金价走高,涨势所面临压力确实在增大,但我们目前还没有接近结构性牛市因自身重量而崩塌的临界点。”
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。





