



DRAM缺货潮或持续至2027年 全球存储巨头目标价再迎上调
周四(11月20日),全球存储芯片大厂、韩国SK海力士的目标股价再迎上调。
韩国顶尖综合性投资银行KB证券(KB Securities)在最新报告中维持对SK海力士的“买入”评级,同时将对该股的目标价设定在87万韩元,较此前预测大幅上调。
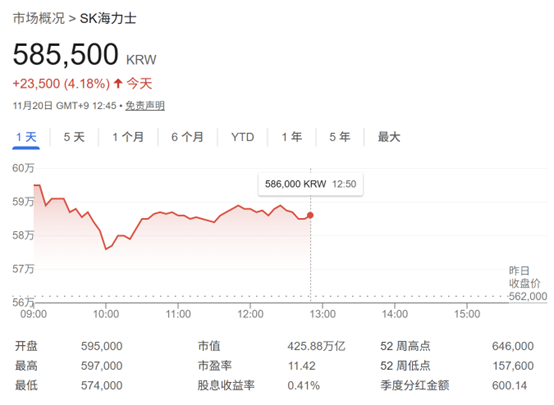
受英伟达全面超预期的财报提振,SK海力士股价周四大涨超4%。目前报585500韩元。SK海力士是英伟达高端 AI GPU最关键的高带宽内存(HBM)供应商。
KB 证券列出了其上调SK海力士目标价的两大理由:
其一是,到2027年,DRAM市场将转为“供应商主导”格局;SK海力士在HBM及通用DRAM产品上的定价权将得到提升。
其二是,自1995年互联网普及以来,30年来存储需求首次进入繁荣周期,SK海力士有望直接受益于未来存储产品涨价。
“尤其是2026-2027年存储供应短期内难以增加,再加上龙仁半导体集群将于2028年上半年开始运营,因此未来2年存储供应不足的情况将进一步加剧。”KB证券研究本部部长Kim Dong-Won表示。他补充称,到2027年,SK海力士有望实现较高的营业利润增长率。
KB证券预计,DRAM供需失衡将至少持续两年,并预计SK海力士第四季度营收为28.1万亿韩元,营业利润为15.1万亿韩元。这将创下历史新高,且超出市场共识预期。
KB证券还预计,SK海力士明年的营业利润将达81万亿韩元,净利润达70万亿韩元。
Kim Dong-Won指出,SK海力士将是“存储热潮的最大受益者”,“即使明年出现新市场参与者,其仍将占据HBM市场60%-65%的份额。”
他还表示,SK海力士在HBM、大容量服务器DRAM、企业级固态硬盘(eSSD)等所有AI存储领域均保持领先地位。
近期,多家国际投行均上调了SK海力士的目标价:摩根士丹利将其目标价上调至73万韩元,瑞银上调至71万韩元。
本资讯中除公开信息外的其他数据均是基于公开信息(包括但不仅限于行业新闻、研讨会、展览会、企业财报、券商报告、国家统计局数据、海关进出口数据、各大协会和机构公布的各类数据等等),并依托废废网/道奇财经内部数据库模型,由研究小组进行综合分析和合理推断得出,仅供参考,不构成决策建议,客户决策应自主判断,与废废网/道奇财经无关。
废废网/道奇财经对本声明条款拥有最终解释权,并保留根据实际情况对声明内容进行调整和修改的权利。





