



从供需重塑到竞争秩序重构:钢铁行业反内卷的实践与思考
【导语】在经济转型与政策调控的双重驱动下,"反内卷"已成为重塑中国工业竞争格局的重要议题。作为制造业支柱的钢铁行业,在经历了多年产能过剩与无序竞争的阵痛后,"反内卷"政策的提出为行业指明了新的发展方向。本文将从自身理解的角度继续思考钢铁行业"反内卷"。
“反内卷”消息持续发酵一月有余,市场短期情绪面的推动逐渐消退,检验"反内卷"政策真正成效的窗口期已然开启。目前来看,钢铁市场似乎未有明显的大动作,部分的限产消息也多来自于阅兵带来的临时限产,钢铁行业的反内卷会如何进行?在7月9日《如何破除钢铁行业”内卷式“竞争》基础上简要延伸。
反内卷与钢铁行业的现状
反内卷本质上是一种针对部分过剩产能行业的指引性方法,从其出处来看,本质是国家给出的指引性底线,避免无序竞争,伤害整体经济运行的各个部分。具体行业方面,可能更需要依托行业特点采用不同的发力方式。
从钢铁行业上半年的表现来看,在反内卷政策尚未全面发力的情况下,行业已经显现积极变化。根据中国钢铁工业协会及多家上市钢企2025年上半年的经营数据,钢铁行业呈现"利润回升"的良好态势。
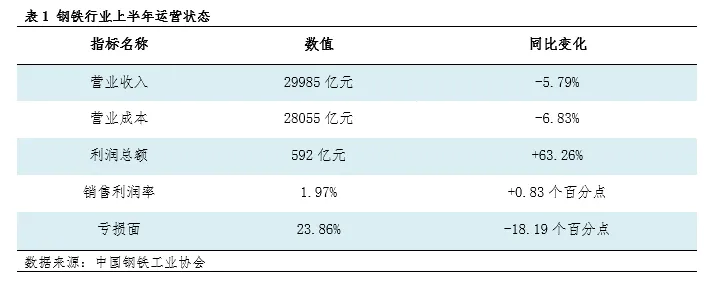
虽从钢铁行业具体的运营来看,挤压原材料焦煤焦炭的利润是主要原因,但其自身较为出色的自控产量也是必不可少的原因之一。在钢铁行业需求持续不佳的情况下,较大的钢铁产能压力下,供需矛盾的考量持续存在,但较好的自律控产是实现上半年钢铁行业利润好转的基础。据国家统计局数据显示,上半年,全国粗钢产量5.15亿吨,同比下降3.0%。
仅从当前阶段来看,钢铁行业目前发展对于反内卷具体政策的迫切性是不高的,反而焦煤等迫切性较高,这从近段时间的政策以及价格的变动程度也能略窥一二。焦煤上涨挤压了一部分钢铁行业的利润,从目前的统计数据来看,钢铁生产企业整体仍具备一定的生产利润,但从避免无序竞争的角度来看,钢铁价格重心从前面近8年的历史低价中上移是较为合理的。
钢铁行业反内卷的思考
结合包括钢铁在内的整体大宗商品市场来看,反内卷一定程度上改变了行业过剩下的供需矛盾持续压制价格的预期,价值修复带动价格上涨,但并不能改变包括钢铁行业在内的过剩行业的供需矛盾现状。从这个角度来看,本质上反内卷更像是规定了一种行业竞争的健康方式,不是拼价格的无序竞争,而是保证行业环境下的,追求更高吨钢生产利润的有序竞争。这也算是破除中国各行各业“内卷”行业惯例,温和、循序渐进治理产能过剩的方法。





