进入2026年9月,一个此前被市场长期忽视的信号正在从伦敦金属交易所的行情屏上向全球资本市场发出——真正可能扼住数字文明咽喉的,或许并不是那台价值数亿美元的极紫外光刻机,而是人类祖先几千年前就已经开始敲打的红褐色金属:铜。
9月10日,伦敦金属交易所三个月期铜盘中冲上每吨14875美元,将今年1月创下的14527.5美元旧纪录甩在身后,年内累涨接近百分之二十,过去十二个月涨幅达到百分之四十八;同一时段,纽约商品交易所铜期货价格也摸到每磅6.82美元。
从行业界定看,除铁、锰、铬三种黑色金属外,其余金属通常归入有色金属。
若进一步细分,可分为基本金属、贵金属、能源金属与小金属四大类。
基本金属通常包括铜、铝、铅、锌、锡、镍;贵金属主要包括金、银及铂族金属;能源金属包括锂、钴、镍;小金属则涉及稀土、钨、钼、锑等。
分类会随产业发展调整。锂早期曾被归入小金属,随着市场规模扩大,如今更多被列入能源金属。
邱祖学指出,有色金属研究本质上是周期研究,核心在供给与需求;真正深入的研究不能只看短期数据,还要看长期趋势与产业方向。
价格研究不只纠结于铜价是八万还是九万,更关心上涨能持续多久、空间多大。具体影响有色金属价格的核心因素,他梳理出三个层面。
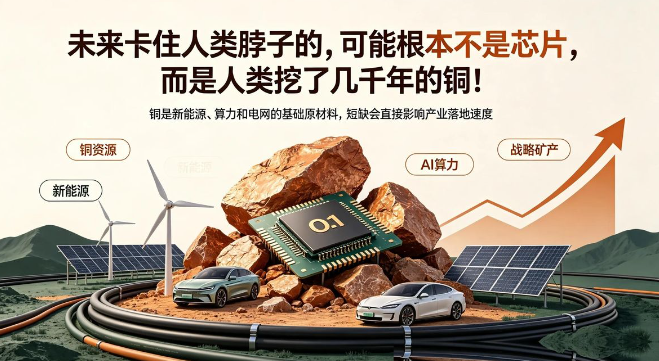
第一,供需层面正在从总量定价转向边际定价。过去的研究更多以国内需求为主导,关注总量经济的变化;而当下的需求增量更多来自新兴领域。
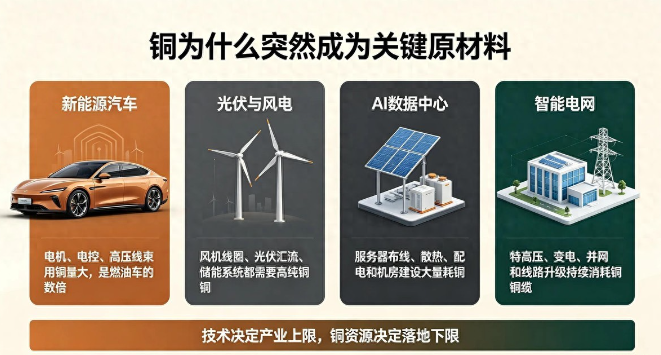
以铜为例,过去三到四年的需求增量主要来自光伏、电动汽车、风电等新兴领域,而非传统的机械与房地产。未来的重要驱动之一是人工智能算力中心。
人工智能的发展对铜需求形成新的拉动。不同机构对人工智能数据中心用铜量的测算差异很大,但普遍预计到2030年需求将明显增加。与此同时,为配合算力发展,海外老旧电网亟需大规模改造,美国与欧洲的电网改造需求均十分旺盛。
第二,全球流动性环境已经出现变化。2026年9月16日,美联储将联邦基金利率目标区间上调25个基点至3.75%—4%,已不能再把“美国进入降息周期”当作铜价的单向支撑。
第三,资源民族主义正在全球范围内蔓延。随着逆全球化推进以及大国博弈加剧,战略性金属品种日益成为政治博弈的重要筹码,资源国自身话语权持续提升,这使得战略性金属资源的内在价值正在被系统性重估。
印尼的镍产量占全球比重超过百分之六十,也具备相似特征。此外,铁矿石和铝土矿虽在全球范围内并不稀缺,但中国对外依存度较高,且铝土矿严重依赖非洲几内亚一地,一旦资源国出现政治波动,对供应链的压力将迅速显现。
从周期视角审视本轮行情,邱祖学认为可以将时间轴进一步拉长。2001年至2011年是以中国现代化与工业化驱动的全球商品周期,属于典型的需求主导型周期;2011年至2015年则是需求逐步回落的下行阶段。
真正的转折点出现在2017年前后。彼时,前期价格下行导致产业资本开支持续下滑,2017年之后供给增速大幅回落,商品市场逐步进入以供给为主导的周期,供给曲线变陡,价格对供给的刺激效应减弱。
疫情则在此基础上进一步加速了这一进程,中小矿商产能出清,行业集中度进一步提升。供给弹性弱化的根源在于矿业的长周期属性。
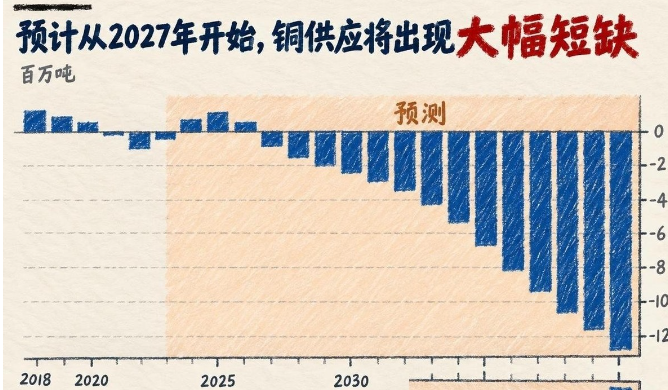
海外新建矿山周期很长。国际能源署统计,重大矿业项目从发现到首次投产平均超过16年,铜矿项目约需17年。当下供给往往由多年前的资本开支决定,短期很难实质改善。
需求持续增长而供给难以及时响应,缺口不断扩大。传统需求加上新增需求,推动铜价中枢持续上移。
人工智能算力对有色金属的拉动并不局限于芯片原材料,铜作为电能传输和冷热交换的核心材料,广泛应用于印制电路板铜箔、机柜、配电网设备以及数据中心的电力设备等环节。虽然白银的导电性能更优,但因价格昂贵,铜仍是最具经济性的选择。
军工领域的崛起同样带动了小金属的需求增长,例如钛、镍在飞机发动机叶片中的应用。关于铜与黄金的关系,邱祖学表示,铜素有"铜博士"之称,因其对宏观经济的敏感度较高,是最能反映宏观景气度的商品之一。
按照传统逻辑,铜价与金价难以同步——铜价走强通常意味着经济向好,而经济向好则会压制黄金配置需求。然而,过去两年这一逻辑被打破,铜与金呈现出同步上涨的态势。
其背后有三重原因:美元流动性预期曾偏宽松;通胀抬高实物资产价值;铜受供需偏紧推动,黄金受全球央行资产再配置推动。
针对市场高度关注的新型电池工艺对锂价的影响,邱祖学指出,能源金属的核心驱动仍在需求端。2025年储能需求快速增长,与此前主要由电动汽车拉动的行情有所不同,这一轮锂需求的边际驱动更多来自储能。
随着国内电力体制改革推进,分时电价机制拉大了峰谷电价差,储能在光伏和风电装机达到一定规模后的经济价值正逐步显现,其增长态势颇似2015年前后新能源车爆发的初期阶段。碳酸锂价格从此前高点大幅回撤后重新回升,截至2026年9月23日,电池级碳酸锂现货市场价格约为每吨12.98万至13.50万元。
就有色金属产业链的利润分布而言,邱祖学指出这是一条典型的"非微笑曲线"——上游矿山端占据了整个产业链利润的约百分之八十,中游冶炼加工环节利润率仅在五个百分点左右,下游深加工环节利润率大致在百分之十到百分之十五之间。
因此,在价格上涨周期中,拥有矿产资源的企业将成为最大受益者。
他同时提示投资者关注两方面风险:一是供给周期是否会提前结束,虽然目前判断2028年之前多数商品供给端不会出现明显放量,但供需平衡表本身具有动态性,需要持续跟踪调整;二是需求端的不确定性,地缘博弈的深度可能进一步加剧,从而压制市场风险偏好,这对商品价格环境并不完全有利。
回望2026年9月这个时点,铜价创下历史新高,既有美国关税预期推动铜库存向美国转移这一短期因素,也有矿端长周期、算力用铜、电网改造与资源安全等长期逻辑。
从有色金属研究框架来看,边际供需替代总量定价、供给曲线变陡、资本开支错配、资源国话语权抬升,共同支撑这一轮周期的持续时间和上涨空间。